INSIDE INSIGHT | “ชัยทัศน์”
ประจำวันที่ 28 กันยายน 2569
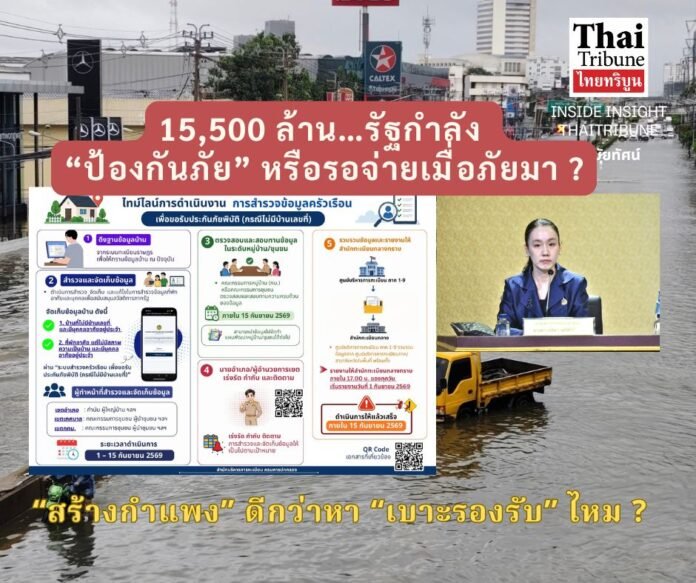
“สร้างกำแพง” ดีกว่าหา “เบาะรองรับ” ไหม ?
ซื้อประกันภัยพิบัติ 30 ล้านหลังคาเรือน แล้วงบลดความเสี่ยงก่อนเกิดภัยอยู่ตรงไหน ?
ทุกล้านหลังคาเรือนมีเกราะทางการเงินเมื่อภัยพิบัติเกิดขึ้น
แต่โจทย์ใหญ่คือ งบประมาณของรัฐกำลังให้น้ำหนักกับ “การรับความเสียหาย” มากกว่า “การลดความเสี่ยง” หรือไม่ ?
คณะรัฐมนตรีอนุมัติกรอบงบประมาณ 15,500 ล้านบาท สำหรับจัดซื้อประกันภัยพิบัติให้ที่อยู่อาศัยราว 30 ล้านหลังคาเรือนทั่วประเทศ โดยรัฐเป็นผู้รับภาระค่าเบี้ย ประกันภัยเริ่มคุ้มครองตั้งแต่ 1 ตุลาคม 2569 ถึง 1 ตุลาคม 2570 ครอบคลุมอุทกภัย วาตภัย และแผ่นดินไหว ความเสียหายด้านที่อยู่อาศัยสูงสุด 100,000 บาทต่อครั้งต่อหลังคาเรือน และกรณีเสียชีวิตสูงสุด 2 ล้านบาทต่อคน นโยบายนี้จึงถือเป็นการเปลี่ยนวิธีบริหารความเสี่ยงจากการรอจัดสรรงบเยียวยาหลังเกิดภัย ไปสู่การโอนความเสี่ยงผ่านระบบประกันภัยล่วงหน้า ซึ่งรัฐบาลมองว่าจะช่วยให้การจ่ายเงินรวดเร็วและทำให้ภาระงบประมาณมีความแน่นอนมากขึ้น
โครงสร้างวงเงินแบ่งเป็นค่าเบี้ยประกันภัยที่อยู่อาศัย 15,000 ล้านบาท และประกันภัยอุบัติเหตุกลุ่ม 500 ล้านบาท หากเฉลี่ยจากที่อยู่อาศัยประมาณ 30 ล้านหลัง จะอยู่ที่ประมาณ 500 บาทต่อหลังต่อปี ในมุมธุรกิจประกันภัย การกระจายความเสี่ยงไปยังผู้เอาประกันจำนวนมาก หรือ การรวมความเสี่ยงจำนวนมาก เป็นกลไกปกติที่ช่วยบริหารความเสียหายขนาดใหญ่ ขณะที่ในมุมการคลัง รัฐกำลังเปลี่ยนจากการใช้งบเยียวยาเมื่อเกิดเหตุ ไปเป็นการจ่ายเบี้ยล่วงหน้าเพื่อถ่ายโอนความเสี่ยงให้ระบบประกันภัย แต่คำถามสำคัญคือ เงิน 15,500 ล้านบาทนี้จะช่วยลดภาระความเสียหายของประเทศได้มากเพียงใด เมื่อเทียบกับการนำเงินส่วนหนึ่งไปลงทุนป้องกันภัยตั้งแต่ต้น
เมื่อมองไปยังต่างประเทศ จะพบว่าประกันภัยไม่ได้ถูกวางให้เป็นคำตอบเพียงอย่างเดียว ฝรั่งเศสมีระบบ ประกันภัยภัยพิบัติแห่งชาติ (Catastrophes Naturelles หรือ Cat Nat) ซึ่งผูกความคุ้มครองภัยธรรมชาติเข้ากับประกันทรัพย์สินทั่วไป และมี บริษัทประกันภัยต่อกลางแห่งชาติ (Caisse Centrale de Reassurance หรือ CCR) เข้ามารับความเสี่ยงบางส่วน ส่วนสหรัฐอเมริกามี โครงการประกันภัยน้ำท่วมแห่งชาติ (National Flood Insurance Program หรือ NFIP) ขณะเดียวกันทั้งสองระบบต่างมีมาตรการบริหารความเสี่ยงและการแบ่งภาระระหว่างรัฐ ผู้รับประกันภัย และผู้เอาประกันในรูปแบบที่แตกต่างกัน ดังนั้นบทเรียนสำคัญจึงไม่ใช่ “ต่างประเทศใช้ประกัน” แต่คือ ประกันภัยต้องเป็นส่วนหนึ่งของระบบป้องกันและบริหารภัยพิบัติ ไม่ใช่ตัวแทนของระบบนั้นทั้งหมด
โจทย์ของประเทศไทยจึงอยู่ตรงเส้นแบ่งระหว่าง “การรับความเสียหาย” กับ “การลดความเสี่ยง” ประกันภัยช่วยให้ครอบครัวที่ประสบภัยมีเงินสำหรับซ่อมแซมบ้านและฟื้นตัวเร็วขึ้น แต่ไม่ได้สร้างระบบระบายน้ำ ไม่ได้เพิ่มพื้นที่รับน้ำ ไม่ได้แก้สิ่งกีดขวางทางน้ำ และไม่ได้เปลี่ยนการใช้ที่ดินในพื้นที่เสี่ยง นั่นหมายความว่า หากต้นเหตุยังเหมือนเดิม ประเทศก็อาจต้องจ่ายทั้งค่าป้องกันภัยและค่าเบี้ยประกันอย่างต่อเนื่อง โดยไม่ควรนำงบสองส่วนนี้มาแข่งขันกัน เพราะหน้าที่ของมันต่างกัน ประกันภัยลดความเสียหายทางการเงินหลังเกิดเหตุ ส่วนโครงสร้างพื้นฐานลดโอกาสและขนาดของความเสียหายก่อนเกิดเหตุ
อีกด้านหนึ่ง การใช้งบประมาณก้อนใหญ่กับระบบประกันภัยจำเป็นต้องมีธรรมาภิบาลที่ตรวจสอบได้ ตั้งแต่หลักเกณฑ์การคัดเลือกผู้รับประกันภัย การจัดสรรความเสี่ยง การประกันภัยต่อ ไปจนถึงวิธีประเมินและจ่ายสินไหม โดยเฉพาะเมื่อรัฐบาลต้องการให้ประชาชนได้รับเงินช่วยเหลืออย่างรวดเร็ว ระบบข้อมูลจึงต้องแม่นยำและเชื่อมโยงกัน ทั้งข้อมูลบ้าน ผู้ประสบภัย พื้นที่เสี่ยง และหลักฐานความเสียหาย หากระบบข้อมูลยังมีช่องว่าง การจ่ายเงินเร็วก็อาจกลายเป็นโจทย์ใหม่ของรัฐแทนที่จะเป็นคำตอบของโจทย์เดิม
ท้ายที่สุด 15,500 ล้านบาทอาจทำให้ประเทศไทยมี “เบาะรองรับ” เมื่อเกิดภัย ที่ดีขึ้น แต่คำถามที่ใหญ่กว่านั้นคือ เรากำลังสร้าง “กำแพงป้องกัน” ที่ดีขึ้นด้วยหรือไม่ เพราะประชาชนย่อมต้องการทั้งสองอย่าง. เมื่อภัยเกิดขึ้นต้องได้รับการเยียวยาอย่างรวดเร็ว และก่อนภัยจะเกิด รัฐต้องทำทุกทางเพื่อลดโอกาสที่ความเสียหายจะเกิดขึ้นตั้งแต่แรก การประกันภัยจึงไม่ใช่สิ่งผิด แต่หากรัฐมีเงินสำหรับจ่ายเบี้ย 15,500 ล้านบาท คำถามที่ควรถามต่อไปก็คือ แล้วประเทศไทยมีงบและแผนป้องกันภัยพิบัติที่เดินไปพร้อมกันหรือไม่ เพราะสุดท้ายแล้ว ประกันภัยอาจช่วยจ่ายค่าซ่อมบ้านหลังน้ำท่วมได้ แต่ไม่มีกรมธรรม์ฉบับไหนทำให้น้ำไม่ท่วมบ้าน