INSIDE INSIGHT | “ชัยทัศน์”
ประจำวันที่ 01 พฤศจิกายน 2569
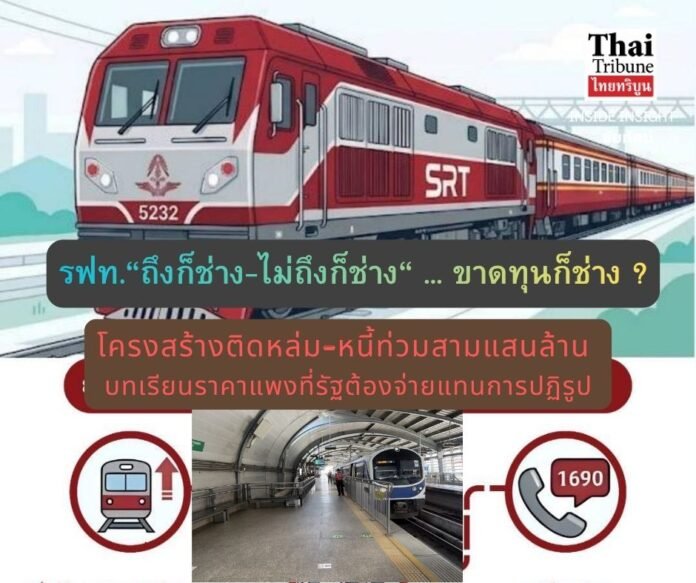
รฟท.“ถึงก็ช่าง-ไม่ถึงก็ช่าง“ … ขาดทุนก็ช่าง ?
โครงสร้างติดหล่ม-หนี้ท่วมสามแสนล้าน บทเรียนราคาแพงที่รัฐต้องจ่ายแทนการปฏิรูป
วงจรวิกฤตการเงินของการรถไฟแห่งประเทศไทย (รฟท.) กำลังเดินหน้าเข้าสู่ภาวะติดหล่มเชิงโครงสร้างอย่างสมบูรณ์แบบ ตัวเลขผลประกอบการย้อนหลังตั้งแต่ปีงบประมาณ 2566 ถึง 2568 สะท้อนให้เห็นภาพความบิดเบี้ยวของหน่วยงานรัฐวิสาหกิจแห่งนี้อย่างชัดเจน โดยในปี 2566 รฟท. มีรายได้ 21,764 ล้านบาท แต่กลับขาดทุนสูงถึง 14,378 ล้านบาท ต่อมาในปี 2567 รายได้ขยับขึ้นเป็น 28,857 ล้านบาท ทว่าผลขาดทุนพุ่งสูงถึง 21,905 ล้านบาท และล่าสุดในปี 2568 รายได้อยู่ที่ 28,085 ล้านบาท ขณะที่ตัวเลขขาดทุนยังคงทรงตัวในระดับวิกฤตที่ 20,060 ล้านบาท ส่งผลให้ยอดหนี้สินสะสมก้าวข้ามปักหมุดเกิน 3 แสนล้านบาทไปเป็นที่เรียบร้อย ซึ่งกลายเป็นภาระทางการเงินขนาดใหญ่ที่งบประมาณแผ่นดินต้องเข้ามาแบกรับไว้ปีแล้วปีเล่า
เมื่อเจาะลึกงบการเงินปี 2568 จะพบว่า รฟท. กำลังเผชิญภาวะ “ยิ่งสร้าง ยิ่งขาดทุน” เนื่องจากต้องแบกรับค่าเสื่อมราคามหาศาลจากการลงทุนโครงสร้างพื้นฐาน ทั้งหัวรถจักร ตู้โดยสาร ราง สถานี รวมถึงสถานีกลางบางซื่อ ซึ่งรวมกันสูงถึง 15,997 ล้านบาท ในทางกลับกัน รายได้จากการเดินรถและขนส่งสินค้าจริงกลับทำได้เพียง 6,167 ล้านบาท และรถไฟฟ้าสายสีแดงเก็บค่าโดยสารได้เพียง 247 ล้านบาท รายได้ส่วนใหญ่ขององค์กรจึงไม่ได้มาจากการทำธุรกิจขนส่ง แต่มาจากการขอเงินอุดหนุนจากรัฐบาลถึง 14,410 ล้านบาท และการบริหารสินทรัพย์ที่ดินอีก 4,453 ล้านบาท สภาวะต้นทุนเชื้อเพลิง การบำรุงรักษา และภาระบุคลากรที่พุ่งสูง แต่ถูกตรึงราคาค่าโดยสารชั้น 3 ไว้ด้วยนโยบายบริการสาธารณะ (PSO) โดยที่รัฐชดเชยให้ไม่ครบถ้วน ทำให้ รฟท. ต้องกู้เงินเสริมสภาพคล่องอย่างต่อเนื่อง จนเกิดเป็นวงจรทับซ้อนที่หนี้เก่าสร้างดอกเบี้ย และดอกเบี้ยบังคับให้ต้องกู้หนี้ใหม่เข้ามาอุดรอยรั่ว
หากมองออกไปในระดับภูมิภาค ปัญหาการเดินรถไฟขาดทุนไม่ใช่เรื่องแปลกใหม่ แต่ระดับความรุนแรงและโครงสร้างกลับมีความแตกต่างกันอย่างมีนัยสำคัญ รถไฟมาเลเซีย (KTMB) ซึ่งเป็นรัฐวิสาหกิจ 100% ก็เผชิญภาวะขาดทุนสะสมระดับพันล้านริงกิตจากการแยกหน่วยงานถือครองที่ดินออกจากผู้เดินรถ ขณะที่กัมพูชา (Royal Railway) แม้จะเปิดให้เอกชนรับสัมปทานบริหาร ก็ยังคงประสบภาวะขาดทุนจนสะท้อนว่าเอกชนไม่ได้เป็นคำตอบของการทำกำไรเสมอไป ส่วนโปรเจกต์รถไฟลาว-จีน ซึ่งใช้เงินลงทุนสูงถึง 1.3 เท่าของ GDP ลาว แม้จะสามารถสร้างปริมาณผู้โดยสารได้ถึง 2.5 ล้านเที่ยว และมีต้นทุนขนส่งต่อตัน-กิโลเมตรต่ำกว่าไทยอย่างมาก แต่ก็ยังคงแบกรับความเสี่ยงเรื่องหนี้สินและจุดคุ้มทุน สรุปได้ว่าการขนส่งทางรางในภูมิภาคต่างไม่ได้กำไรจากการเดินรถเป็นหลัก ทว่าจุดต่างที่น่ากลัวของไทยคือ “ขนาดของหนี้สะสม” และการพึ่งพาเงินอุดหนุนรัฐในปริมาณที่สูงเกินสัดส่วนปกติ
สาเหตุหลักที่ทำให้การแก้ไขปัญหา รฟท. ไม่เคยประสบความสำเร็จ และทำได้เพียง “รื้อแผนฟื้นฟูแล้ว…รื้ออีก” คือโครงสร้างที่รวบเอาบทบาทเจ้าของโครงสร้างพื้นฐาน (ราง/สถานี) ผู้เดินรถ และผู้ให้บริการสังคมเข้ามาไว้ในองค์กรเดียว ทำให้ไม่สามารถแยกแยะต้นทุนที่แท้จริงหรือหาผู้รับผิดชอบเชิงบริหารได้ อีกทั้งการมีระบบรัฐชดเชยขาดทุนรองรับอยู่เสมอ ได้กลายเป็นเกราะบดบังแรงกดดันในการปรับปรุงประสิทธิภาพองค์กร นอกจากนี้ การทุ่มงบประมาณนับแสนล้านไปกับการก่อสร้างทางคู่และรถไฟฟ้าสายสีแดง เป็นเพียงการสร้าง “ค่าเสื่อมราคา” ก้อนโตล่วงหน้า โดยไม่มีแผนเพิ่มปริมาณผู้โดยสารและสินค้าให้สอดรับกัน ทิศทางใหม่ที่พยายามเปิดให้เอกชนเข้ามาเดินรถบนรางของ รฟท. จึงเป็นเพียงการทดลองที่ยังไม่อาจการันตีผลลัพธ์ได้ตราบใดที่โครงสร้างใหญ่ยังไม่ถูกถอดชนวน
บทสรุปของรางรถไฟไทยจึงดำเนินมาถึงจุดที่คำว่า “ถึงก็ช่าง ไม่ถึงก็ช่าง” ในอดีต ได้กลายพันธุ์มาสู่คำว่า “ขาดทุนก็ช่าง” ในปัจจุบัน เพราะไม่ว่าจะขาดทุนปีละสองหมื่นล้าน หรือสะสมหนี้ท่วมหัวสามแสนล้าน สุดท้ายงบประมาณจากภาษีประชาชนก็ถูกตักอุดให้อยู่ดี ตราบใดที่สภาวะ “หวานเป็นลม ขมเป็นหนี้” ยังคงอยู่ ที่ดินทำเลทองของ รฟท. จะกลายเป็นเพียงเครื่องมือประคบประคองลมหายใจ ไม่ใช่การสร้างการเติบโต และตราบใดที่โครงสร้างบริหารยังคงถูกแช่แข็ง ผู้โดยสารไทยก็คงต้องนั่งมองรถไฟเพื่อนบ้านแซงหน้าด้วยความเร็วสูง ขณะที่รถไฟไทยยังคงวิ่งเอื้องจอดรอการชดเชยงบประมาณอยู่ที่สถานีเดิมอย่างไม่มีจุดหมาย