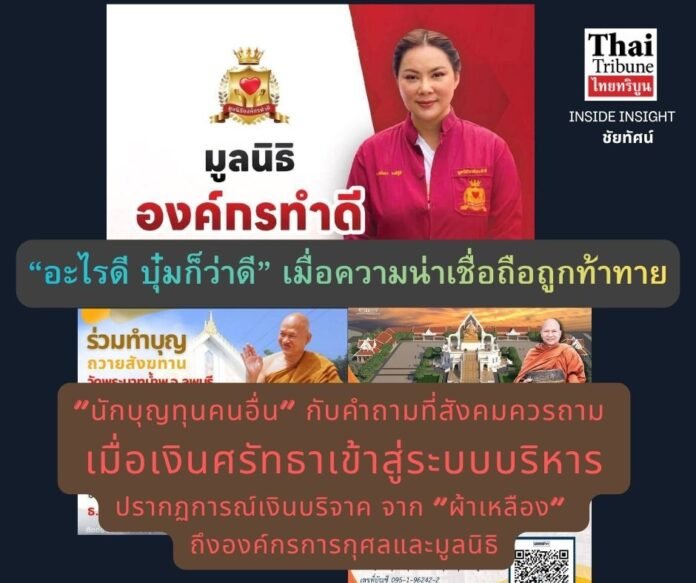
“นักบุญทุนคนอื่น” กับคำถามที่สังคมควรถาม เมื่อเงินศรัทธาเข้าสู่ระบบบริหาร
ปรากฏการณ์เงินบริจาค จาก “ผ้าเหลือง” ถึงองค์กรการกุศลและมูลนิธิ
INSIDE INSIGHT | “ชัยทัศน์”
ประจำวันที่ 02 พฤศจิกายน 2569
เงินทำบุญและเงินบริจาคเกิดจากความศรัทธาและความตั้งใจช่วยเหลือผู้อื่น แต่ในช่วงที่ผ่านมา ข่าวปัญหาการบริหารเงินกลับปรากฏขึ้นเป็นระยะ ทั้งในวัด องค์กรการกุศล และมูลนิธิ กรณีเหล่านี้แม้มีรายละเอียดแตกต่างกัน แต่มีคำถามร่วมกันว่า เมื่อประชาชนมอบเงินให้ด้วยความไว้วางใจ องค์กรผู้รับมีระบบบริหารจัดการและตรวจสอบที่ชัดเจนเพียงใด ปัญหาจึงไม่ใช่เรื่องของตัวบุคคลเพียงอย่างเดียว แต่เกี่ยวข้องกับมาตรฐานความโปร่งใสขององค์กรที่รับเงินจากสาธารณะด้วย
กรณีวัดไร่ขิงเป็นตัวอย่างสำคัญของปัญหาเงินทำบุญในวงการสงฆ์ หลังมีการตรวจสอบบัญชีและเส้นทางการเงินของวัด ก่อนที่อดีตเจ้าอาวาสจะถูกศาลชั้นต้นพิพากษาจำคุก 50 ปี เมื่อวันที่ 21 เมษายน 2569 ในคดีที่เกี่ยวข้องกับเงินวัดมูลค่ากว่า 2,000 ล้านบาท โดยคดียังอยู่ในกระบวนการอุทธรณ์ กรณีนี้สะท้อนให้เห็นว่าเงินที่ประชาชนถวายด้วยศรัทธาจำเป็นต้องมีระบบบัญชีและการตรวจสอบที่รัดกุม ไม่ใช่อาศัยเพียงความเชื่อถือในตัวผู้บริหารวัด
อีกกรณีคือวัดพระบาทน้ำพุ ซึ่งมีการตรวจสอบเงินบริจาคและเส้นทางการเงิน รวมถึงการดำเนินคดีกับอดีตเจ้าอาวาสและบุคคลที่เกี่ยวข้อง ตลอดจนการตรวจยึดทรัพย์สินที่เชื่อมโยงกับคดี อย่างไรก็ตาม การตรวจยึดทรัพย์และข้อกล่าวหายังไม่ใช่ข้อพิสูจน์ว่าทรัพย์สินทั้งหมดมาจากเงินบริจาคหรือมีการกระทำผิดตามข้อกล่าวหา ผู้เกี่ยวข้องยังมีสิทธิใช้กระบวนการยุติธรรมต่อสู้คดี กรณีนี้จึงเป็นอีกบทเรียนว่า การตรวจสอบต้องดำเนินไปอย่างจริงจัง พร้อมกับแยกข้อกล่าวหาออกจากข้อยุติทางกฎหมายอย่างเป็นธรรม
ปัญหาไม่ได้จำกัดอยู่ในวัดเท่านั้น เมื่อวันที่ 7 กันยายน 2569 กรมสอบสวนคดีพิเศษ (ดีเอสไอ) รับเรื่องร้องเรียนเกี่ยวกับมูลนิธิกันจอมพลังช่วยสู้ เพื่อตรวจสอบการดำเนินงาน การใช้จ่ายเงินและทรัพย์สิน ตลอดจนเส้นทางการเงิน โดยขั้นตอนดังกล่าวยังเป็นการประมวลข้อเท็จจริงและข้อกฎหมาย ไม่ใช่คำวินิจฉัยความผิด ขณะที่กรณีวัดพุทธไธศวรรย์ จังหวัดพระนครศรีอยุธยา เจ้าอาวาสถูกจับกุมเมื่อวันที่ 10 กันยายน 2569 จากข้อกล่าวหาเกี่ยวกับเงินวัดประมาณ 92 ล้านบาท เมื่อพิจารณาร่วมกันจะเห็นว่า คำถามเรื่องการบริหารเงินบริจาคเกิดขึ้นในองค์กรหลายประเภท และไม่ควรถูกจำกัดอยู่กับกรณีใดกรณีหนึ่ง
ส่วนกรณีมูลนิธิองค์กรทำดี ซึ่งมีบุ๋ม ปนัดดา วงศ์ผู้ดี เป็นประธาน ก็เป็นอีกกรณีที่สังคมตั้งคำถามเกี่ยวกับการบริหารเงินบริจาค มีรายงานธุรกรรมโอนเงินจากบัญชีที่เกี่ยวข้องกับมูลนิธิไปยังผู้รับเหมาก่อสร้างรวมประมาณ 45 ล้านบาท และมีข้อสงสัยเกี่ยวกับการโอนเงินบางส่วนต่อไปยังบัญชีบุคคลใกล้ชิด ขณะที่บุ๋มชี้แจงว่าเป็นค่าใช้จ่ายในการก่อสร้างอาคารและพื้นที่รองรับภารกิจของมูลนิธิ ประเด็นดังกล่าวจึงยังต้องพิจารณาจากเอกสารและคำชี้แจงที่เกี่ยวข้อง โดยมีบัญชีรับบริจาคที่เกี่ยวข้อง 2 บัญชี บัญชีหนึ่งเริ่มใช้ตั้งแต่ปี 2557 ก่อนจดทะเบียนมูลนิธิในปี 2565 และอีกบัญชีเป็นชื่อมูลนิธิ ต่อมาเมื่อวันที่ 29 ตุลาคม 2569 มูลนิธิแถลงให้บุ๋มหยุดปฏิบัติหน้าที่ประธานเป็นการชั่วคราว แต่งตั้งรองประธานรักษาการ และระงับการรับบริจาคทุกช่องทางระหว่างตรวจสอบ โดยภารกิจช่วยเหลือสังคมยังดำเนินต่อไปตามความเหมาะสม ทั้งนี้ คำพูด “อะไรดี บุ๋มก็ว่าดี” และวลี “นักบุญทุนคนอื่น” ที่เธอเคยกล่าวไว้ ยิ่งทำให้ประเด็นความน่าเชื่อถือและความรับผิดชอบต่อเงินบริจาคถูกหยิบยกขึ้นมาพิจารณาในวงกว้าง
เมื่อพิจารณาทุกกรณีร่วมกัน ประเด็นสำคัญจึงไม่ใช่การตัดสินว่าใครเป็นคนดีหรือคนไม่ดี และไม่ควรนำข้อกล่าวหาของกรณีหนึ่งไปเหมารวมกับองค์กรการกุศลทั้งหมด แต่คือการสร้างระบบบริหารเงินบริจาคที่ตรวจสอบได้ ตั้งแต่การเปิดเผยบัญชี การแยกเงินส่วนตัวออกจากเงินองค์กร การกำหนดผู้มีอำนาจอนุมัติ การจัดทำรายรับรายจ่าย ไปจนถึงการตรวจสอบโดยบุคคลหรือหน่วยงานที่เป็นอิสระ เพราะเงินบริจาคไม่ใช่เพียงตัวเลขในบัญชี หากเป็นความไว้วางใจของประชาชนที่มอบให้เพื่อช่วยเหลือผู้อื่น สังคมไม่ควรหมดศรัทธาต่อการทำบุญและการกุศล แต่ผู้รับเงินต้องรับผิดชอบต่อความไว้วางใจนั้นด้วย ในงานสาธารณกุศล ความศรัทธาอาจเป็นผู้อนุมัติให้เงินไหลเข้า แต่ความโปร่งใสต้องเป็นผู้ตรวจรับทุกบาททุกสตางค์
เมื่อใดก็ตามที่ความศรัทธาของประชาชนถูกเปลี่ยนเป็นเงิน และเงินนั้นถูกส่งมอบให้บุคคลหรือองค์กรบริหารจัดการ ความรับผิดชอบย่อมต้องเดินไปพร้อมกับความไว้วางใจเสมอ เพราะการทำความดีอาจเริ่มต้นด้วยหัวใจ แต่การรักษาความเชื่อมั่นของสังคมต้องอาศัยระบบที่โปร่งใส ตรวจสอบได้ และไม่ปล่อยให้ข้อสงสัยกลายเป็นบาดแผลของผู้บริจาคและผู้รับความช่วยเหลือ