INSIDE INSIGHT | “ชัยทัศน์”
ประจำวันที่ 30 กันยายน 2569
ชี้คนไทยยังเผชิญ “กำลังซื้อเปราะบาง,หนี้สูง, ค่าครองชีพกดดัน”
แม้ความเชื่อมั่นผู้บริโภคเริ่มฟื้น แต่เศรษฐกิจครัวเรือนยังถูกกดทับจากรายได้ ต้นทุน และภาระหนี้
การฟื้นตัวของตัวเลขมหภาคจึงอาจยังไม่เท่ากับการฟื้นตัวของกระเป๋าสตางค์
ภาพการจับจ่ายที่ระมัดระวังของประชาชนอาจไม่ได้สะท้อนเพียงความรู้สึก แต่ต้องอ่านควบคู่กับข้อมูลเศรษฐกิจครัวเรือนหลายด้าน ทั้งความเชื่อมั่นผู้บริโภค ภาระหนี้ คุณภาพสินเชื่อ และแรงกดดันด้านรายได้กับค่าครองชีพ อย่างไรก็ตาม ตัวเลขล่าสุดไม่ได้สนับสนุนการสรุปว่า “คนไทยจนลงจริงทั้งหมด” หากแต่สะท้อนภาพที่แม่นยำกว่าว่า ครัวเรือนจำนวนหนึ่งยังมีความเปราะบางทางการเงินและกำลังซื้อฟื้นตัวได้ไม่เต็มที่
จากรายงานระบุว่า ดัชนีความเชื่อมั่นผู้บริโภค (Consumer Confidence Index CCI) เดือนสิงหาคม 2569 อยู่ที่ 53.2 เพิ่มขึ้นต่อเนื่องเป็นเดือนที่ 3 และสูงสุดในรอบ 6 เดือน แต่ยังต่ำกว่าระดับ 100 ซึ่งมหาวิทยาลัยหอการค้าไทยอธิบายว่ายังสะท้อนมุมมองว่าการฟื้นตัวทางเศรษฐกิจเป็นไปอย่างช้า ๆ และค่าครองชีพยังอยู่ในระดับสูง ดังนั้น การตีความจึงควรแยก “ความเชื่อมั่นดีขึ้น” ออกจาก “กำลังซื้อกลับมาเต็มที่” เพราะสองเรื่องนี้ไม่จำเป็นต้องเกิดขึ้นพร้อมกัน
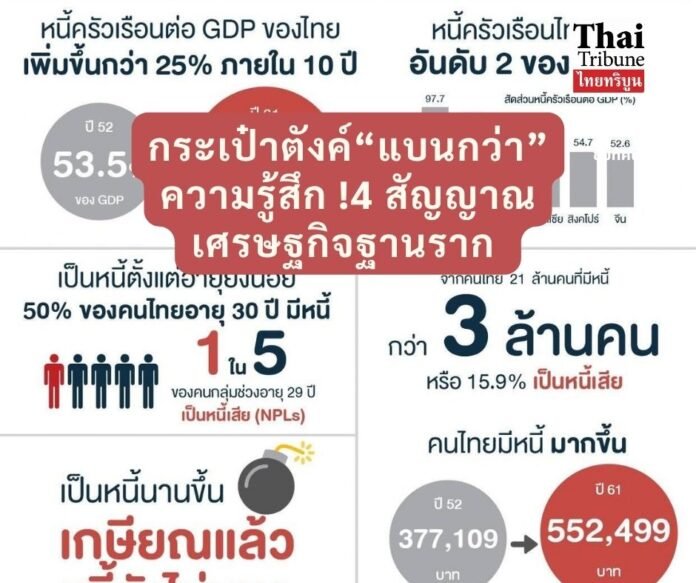
ข้อมูลธนาคารแห่งประเทศไทยชี้ว่า หนี้ครัวเรือนต่อ GDP อยู่ที่ประมาณ 86.7% ในไตรมาส 4 ปี 2568 หลังจากปรับลดลงจากระดับสูงในช่วงก่อนหน้า จึงไม่ควรใช้ตัวเลข “ทะลุ 90%” เป็นตัวเลขปัจจุบัน ขณะเดียวกัน ธปท.ระบุว่าครัวเรือนยังมีความเปราะบางจากรายได้ที่อ่อนตัวและต้นทุนที่สูงขึ้น ซึ่งกระทบความสามารถในการชำระหนี้ ประเด็นสำคัญจึงไม่ใช่เพียง “หนี้สูงแค่ไหน” แต่คือ รายได้ของครัวเรือนเพียงพอจะรองรับภาระหนี้หรือไม่
ไตรมาส 2 ปี 2569 ระบบธนาคารพาณิชย์มีสินเชื่อด้อยคุณภาพ (NPL หรือ Stage 3) อยู่ที่ 534.8 พันล้านบาท และสัดส่วน NPL อยู่ที่ 2.82% ขณะที่สินเชื่อ Stage 2 ซึ่งเป็นสินเชื่อที่มีความเสี่ยงด้านเครดิตเพิ่มขึ้นอย่างมีนัยสำคัญ อยู่ที่ 6.78% ตัวเลขเหล่านี้ไม่ได้หมายความว่าระบบธนาคารกำลังเกิดวิกฤต แต่สะท้อนว่าความสามารถในการชำระหนี้ของบางกลุ่มยังเป็นโจทย์สำคัญ โดยเฉพาะเมื่อสินเชื่อ SMEs และสินเชื่อเพื่อการบริโภคยังหดตัวต่อเนื่องตามความเสี่ยงด้านเครดิตที่อยู่ในระดับสูง
ประเด็นเงินออมเป็นตัวชี้วัดสำคัญของความแข็งแรงทางการเงิน แต่ข้อมูลทางการที่มีอยู่ไม่ได้เพียงพอที่จะสรุปว่า “ครัวเรือนส่วนใหญ่ไม่มีเงินสำรองสำหรับ 3 เดือน” หรือว่าเงินออมของทุกครัวเรือนกำลังลดลงในช่วงเวลาปัจจุบันโดยตรง ข้อมูลสถิติแห่งชาติระบุว่าเงินออมสุทธิของครัวเรือนและสถาบันไม่แสวงกำไรลดลงอย่างมากในช่วงข้อมูลที่เผยแพร่ย้อนหลัง แต่ตัวเลขดังกล่าวเป็นข้อมูลระดับบัญชีประชาชาติและไม่ควรนำมาแปลตรง ๆ ว่าทุกครัวเรือนกำลังถอนเงินออมเพื่อใช้จ่ายในชีวิตประจำวัน
เมื่อมองผ่านแนวคิดทางพฤติกรรมศาสตร์ สถานการณ์เช่นนี้สามารถเชื่อมโยงกับ Scarcity Mindset หรือภาวะที่คนรู้สึกว่าทรัพยากรที่มีอยู่จำกัด จนต้องให้ความสำคัญกับค่าใช้จ่ายตรงหน้าเป็นอันดับแรก แต่การอธิบายพฤติกรรมผู้บริโภคด้วยจิตวิทยาเพียงอย่างเดียวอาจไม่เพียงพอ เพราะแรงกดดันของครัวเรือนยังมาจากรายได้ ภาระหนี้ ราคาสินค้าและบริการ และความไม่แน่นอนทางเศรษฐกิจ การที่ผู้บริโภคเลือกซื้อของจำเป็น ลดการใช้จ่ายฟุ่มเฟือย หรือชะลอการซื้อสินค้าชิ้นใหญ่ จึงอาจเป็นทั้งการตัดสินใจเชิงเหตุผลและผลจากข้อจำกัดด้านสภาพคล่อง
ท้ายที่สุด ภาพเศรษฐกิจฐานรากในเวลานี้จึงไม่ควรถูกสรุปง่าย ๆ ว่า “คนไทยจนลงทั้งหมด” แต่ก็ไม่ควรมองข้ามสัญญาณว่า คนจำนวนหนึ่งกำลังใช้ชีวิตอยู่ภายใต้ข้อจำกัดทางการเงินมากขึ้น ความเชื่อมั่นที่เริ่มฟื้นเป็นสัญญาณบวก ขณะที่หนี้ครัวเรือนและคุณภาพสินเชื่อยังเป็นแรงกดดัน นั่นหมายความว่าโจทย์ใหญ่ของเศรษฐกิจไม่ใช่เพียงทำให้ “ตัวเลขโต” แต่ต้องทำให้รายได้ กำลังซื้อ และความสามารถในการรับภาระหนี้ของครัวเรือนฟื้นขึ้นมาพร้อมกัน
เศรษฐกิจอาจกำลังฟื้นในตัวเลข แต่คนซื้อของยังต้องคิดแล้วคิดอีกก่อนควักเงิน เพราะสุดท้ายแล้ว… เศรษฐกิจจะฟื้นแค่ไหน ไม่ได้วัดจากตัวเลขบนกระดาษอย่างเดียว แต่วัดได้จากเงินที่เหลืออยู่ในกระเป๋าของประชาชนด้วย