INSIDE INSIGHT | “ชัยทัศน์”
ประจำวันที่ 4 กันยายน 2569
ครม.สัญจรสงขลาไฟเขียวหลักการคุ้มครอง 30 ล้านครัวเรือน
รัฐจ่ายเบี้ยปีละ 1.55 หมื่นล้าน แต่โจทย์ใหญ่ไม่ใช่แค่ “จ่ายเร็ว”
ต้องทำให้ประเทศ “เสี่ยงน้อยลง”
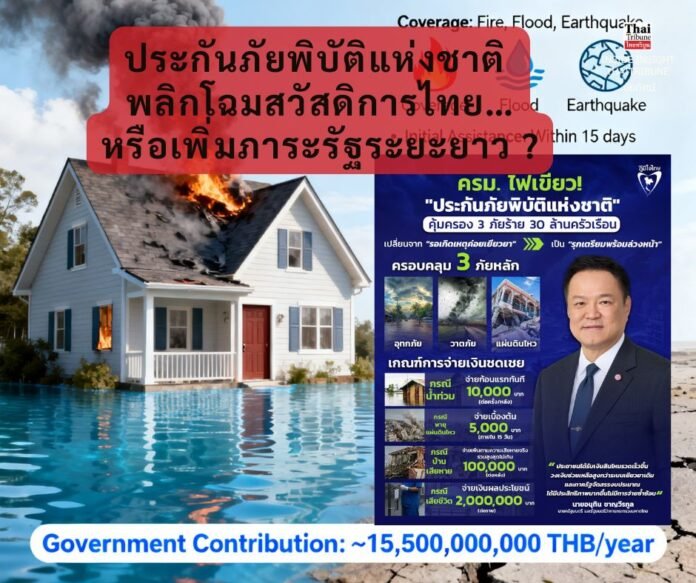
รัฐบาลเดินเกมครั้งใหญ่ในการเปลี่ยนระบบรับมือภัยพิบัติ จากการรอใช้งบเยียวยาหลังเกิดเหตุ สู่การบริหารความเสี่ยงล่วงหน้าผ่านระบบประกันภัยพิบัติแห่งชาติ โดย ครม.สัญจรที่จังหวัดสงขลาเมื่อวันที่ 1 กันยายน 2569 เห็นชอบในหลักการให้ภาครัฐจัดซื้อประกันภัยคุ้มครองที่อยู่อาศัยประมาณ 30 ล้านครัวเรือนทั่วประเทศ ครอบคลุมอุทกภัย วาตภัย และแผ่นดินไหว พร้อมกำหนดเงินช่วยเหลือเบื้องต้นภายใน 15 วัน สูงสุด 10,000 บาท กรณีน้ำท่วม และ 5,000 บาทกรณีวาตภัยหรือแผ่นดินไหว ก่อนจ่ายเพิ่มเติมตามความเสียหายจริง โดยรวมไม่เกิน 100,000 บาทต่อหลังต่อครั้ง และกรณีเสียชีวิตจ่าย 2 ล้านบาทต่อราย ขณะที่ภาครัฐคาดว่าจะรับภาระเบี้ยประกันประมาณ 15,500 ล้านบาทต่อปี
หัวใจของนโยบายจึงไม่ใช่เพียงการเพิ่มเงินเยียวยา แต่คือการเปลี่ยนวิธีคิดจาก “เกิดภัยแล้วค่อยตั้งงบ” เป็น “รู้ความเสี่ยงแล้วเตรียมเงินไว้ก่อน” ซึ่งมีเหตุผลทางการคลังและการบริหารความเสี่ยงอย่างชัดเจน เพราะเมื่อเกิดภัยขนาดใหญ่ รัฐไม่ต้องเริ่มต้นกระบวนการช่วยเหลือจากศูนย์ทุกครั้ง อย่างไรก็ตาม คำถามสำคัญคือเงินเบี้ย 15,500 ล้านบาทต่อปี จะสร้างความคุ้มค่าได้เพียงใด หากต้องจ่ายต่อเนื่องทุกปี แม้บางปีภัยพิบัติจะไม่รุนแรง และรัฐยังต้องลงทุนกับระบบป้องกันน้ำท่วม ระบบระบายน้ำ การเตือนภัย และโครงสร้างพื้นฐานลดความเสี่ยงอยู่ดี
ประสบการณ์ต่างประเทศชี้ว่า “ประกันภัยพิบัติ” ไม่ได้หมายความว่ารัฐโยนความเสี่ยงให้บริษัทประกันแล้วจบ ฝรั่งเศสใช้ระบบ Cat-Nat ที่ผูกความคุ้มครองภัยธรรมชาติเข้ากับประกันภัยทรัพย์สินภายใต้หลักความเป็นน้ำหนึ่งใจเดียวกันของชาติ ขณะที่สหราชอาณาจักรใช้ Flood Re เป็นกลไกประกันภัยต่อร่วมระหว่างรัฐกับอุตสาหกรรม เพื่อให้บ้านในพื้นที่เสี่ยงน้ำท่วมยังเข้าถึงประกันในราคาที่เหมาะสม ส่วนตุรกีใช้ DASK เป็นระบบประกันแผ่นดินไหวภาคบังคับที่กำหนดเบี้ยตามระดับความเสี่ยงและลักษณะอาคาร บทเรียนร่วมกันจึงอยู่ที่การออกแบบ “กลไกแบ่งความเสี่ยง” ไม่ใช่เพียงการนำเงินรัฐไปซื้อกรมธรรม์
โจทย์ที่ประเทศไทยต้องตอบให้ได้ก่อนเปิดระบบจริงคือ ใครได้รับสิทธิ และเมื่อใดจึงถือว่าเกิดภัยที่สามารถเคลมได้ เพราะในทางปฏิบัติยังมีกรณีบ้านได้รับความเสียหายแต่ไม่เข้าเกณฑ์ “ภัยพิบัติ” ตามกฎหมาย พื้นที่ยังไม่ได้ประกาศเป็นพื้นที่ประสบภัย บ้านไม่มีเลขที่ หรือผู้เช่าที่มีทรัพย์สินเสียหายแต่ไม่ได้เป็นเจ้าของบ้าน ประเด็นเหล่านี้ไม่ใช่รายละเอียดปลีกย่อย หากระบบออกแบบไม่ชัดเจน อาจทำให้ “ประกันภัยถ้วนหน้า” กลายเป็นการคุ้มครองที่ถ้วนหน้าเฉพาะบนกระดาษ ขณะเดียวกันกรมการปกครองกำลังเร่งสำรวจข้อมูลที่พักอาศัยและบุคคลในกรณีไม่มีบ้านเลขที่ เพื่อให้ฐานข้อมูลรองรับระบบใหม่
ที่สำคัญกว่านั้น รัฐต้องไม่ปล่อยให้ “ประกันภัย” กลายเป็นคำตอบเดียวของปัญหาภัยพิบัติ เพราะประกันทำหน้าที่ โอนและกระจายความเสี่ยงทางการเงิน แต่ไม่ได้ลดน้ำที่กำลังจะท่วมบ้าน ไม่ได้ทำให้เขื่อนแข็งแรงขึ้น และไม่ได้ทำให้ระบบเตือนภัยเร็วขึ้น ดังนั้นงบประมาณก้อนนี้ควรถูกวางคู่กับแผนลดความเสี่ยงเชิงพื้นที่ ใช้ฐานข้อมูลดิจิทัลและพิกัดที่ตรวจสอบได้ เชื่อมข้อมูลภัยพิบัติกับทะเบียนบ้าน และพัฒนากลไกจ่ายเงินที่ลดการใช้ดุลพินิจของเจ้าหน้าที่ ขณะเดียวกันต้องกำหนดหลักเกณฑ์ให้ชัดว่าระหว่างรัฐ บริษัทประกัน ท้องถิ่น เจ้าของบ้าน และผู้เช่า ใครรับผิดชอบส่วนใด
สุดท้าย “ประกันภัยพิบัติแห่งชาติ” จะเป็นนโยบายสวัสดิการรูปแบบใหม่ หรือเป็นเพียงการเปลี่ยนจาก “รอเงินเยียวยาหลังน้ำท่วม” มาเป็น “จ่ายเบี้ยรอก่อนน้ำท่วม” อยู่ที่รัฐบาลพิสูจน์ให้เห็นว่าเงิน 15,500 ล้านบาทต่อปีไม่ได้ซื้อแค่กรมธรรม์ แต่ซื้อ ความมั่นคง ความโปร่งใส และความสามารถของประเทศในการลดความเสียหาย ด้วย เพราะถ้าประชาชนยังต้องลุ้นทั้งน้ำจะท่วมเมื่อไร และเงินประกันจะออกเมื่อไร ต่อให้กรมธรรม์หนาแค่ไหน ก็อาจเป็นเพียงกระดาษกันน้ำที่แพงที่สุดของประเทศ
#ประกันภัยพิบัติแห่งชาติ#พื้นที่ประสบภัย#INSIDE INSIGHT#ชัยทัศน์วิเคราะห์#THAITRIBUNE#เงินเยียวยา